二次育肥
-
近日,农业农村部、国家发展改革委有关司局组织部分生猪主产省份和大型生猪养殖企业召开座谈会,分析研判当前生猪生产形势,指导地方和企业开展常态化精准调控 ,推动猪价
-
有分析称,春节后,终端消费进入年内淡季,屠宰需求恢复缓慢,对生猪行情有利空影响。同时,3月份供应端仍处于产能释放期,且2月份未完成出栏计划的生猪或延后至3月出栏
-
当前猪价低迷的核心矛盾是“高供应”遇上“弱需求”。供给端的产能高位、出栏体重增加,与需求端的消费淡季、替代效应形成鲜明对比。 短期(3月):预计2月底至3月上旬
-
牧原股份回复投资者提问称,公司已全面停止向二次育肥客户销售育肥猪,并积极配合相关部门,构建管控体系,从源头进行把控,确保所有育肥猪都能流向屠宰厂。公司会积极发挥
-
农业农村部最新公布的数据显示,10月末全国能繁母猪存栏量重新回到4000万头以下。有专家认为,此前因存栏量偏高叠加二次育肥等投机行为,猪价持续低迷;当前产能去化
-
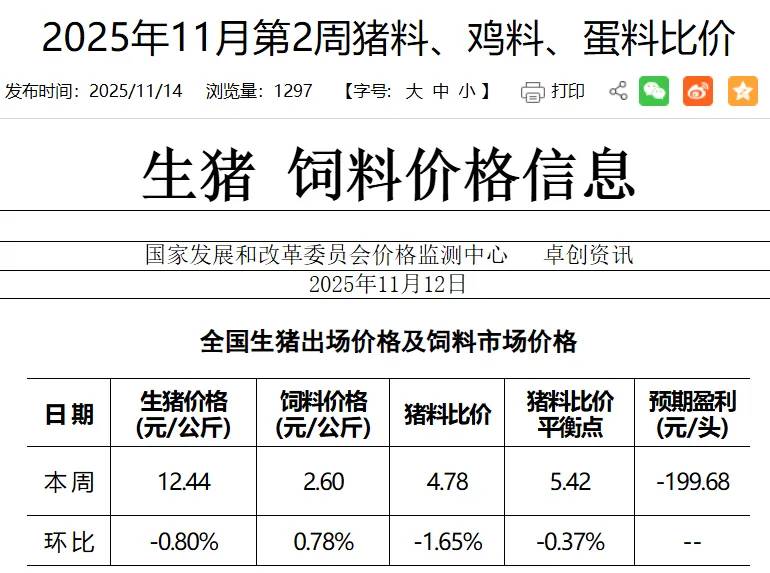
11月第2周,全国猪料比价为4.78,环比下跌1.65%。按目前价格及成本推算,未来仔猪育肥模式的生猪养殖每头亏损199.68元。本周生猪均价环比下滑。养殖端出
-
10月全国生猪市场呈现“先跌后涨”态势,但该月均价环比仍大幅度下跌13.14%。上旬供应压力凸显叠加需求疲软,猪价深度探底;中下旬在养殖端惜售、二次育肥入场及季
-
11月14日,国家发改委公布最新一期(11月第2周)生猪、肉鸡、蛋鸡一周价格分析。生猪方面,养殖端出栏节奏加快,且二次育肥减少补栏,终端需求跟进有限。未来仔猪育
-
11月11日,国家发改委公布最新一期生猪、肉鸡、蛋鸡一周价格分析。 生猪方面,月初养殖端出栏积极性下滑,但二次育肥补栏热度降低,且终端需求疲软,供需僵持,猪价基
-
由东方财富网 11 月 10 日发布的行业周报报道,2025 年 11 月 3-7 日农林牧渔(申万)指数收于 2969.92 点,周环比上涨 0.79%,跑输
-
据山东省畜牧兽医局官网2025年11月6日消息,第44周(10月27日-11月2日),受二次育肥主体入场增多影响,生猪价格小幅反弹。据山东省监测样本县数据,第4
-
有数据显示,截止到上周五,东北及华北各省均价全面反弹至11.6-11.8元/公斤,其中东北多地标猪再次涨破12元/公斤,局地350斤以上稀缺猪源可达13元/公斤
-
有分析称,从能繁母猪数据推算,未来11-12月理论供应量呈持续增加走势。而二次育肥补栏高峰已过,对猪价影响由利多转向利空,未来在11-12月的两轮出栏均会加码供
-
10月第4周全国猪料比价为4.84,环比上涨4.99%。按目前价格及成本推算,未来仔猪育肥模式的生猪养殖每头亏损192.70元。 有分析称,规模养殖场月度出栏进
-
提价保量 外三元毛猪呈现上涨趋势
外三元毛猪全国均价27日11.98元/公斤、28日12.21元/公斤、29日12.42元/公斤、30日12.56元/公斤、31日12.53元/公斤,过去一周,外
-
近期,生猪市场迎来一波久违的上涨行情,不少地区价格突破七元大关,让不少养殖户感到振奋。 有专家称:从供应来看,尽管前期行业持续推动去产能,但整体进度偏缓,市场供
-
10月份上旬猪价持续走低,伴随着气温下降,大体重生猪需求增多,养殖端压栏增重现象增加,生猪出栏节奏放缓。同时随着猪价低位,下游补栏二次育肥积极性提升,一定程度上
-
月底临近,中大型养殖企业出栏有限,市场猪源供应减量。需求方面,气温降低后,白条猪肉走货好转,下游收购积极性提升,支撑猪价上行。截至10月28日,卓创资讯(301
-
据专家分析:短期而言,阶段性供强需弱施压猪价弱势延续。中期看,11-12月份需求或提升。随着气温逐步转凉,市场进入年底的季节性消费旺季,需求边际向好,尤其是冬至
-
国庆期间,全国生猪主流成交价11.0-12.6元/公斤,整体呈现“旺季不旺”的持续下行态势。供应端方面,全国生猪出栏量保持高位,部分集团企业因节前出栏计划完成不